Oferta asigurătorului nu este o limită. Este doar o ofertă.
Aceasta este confuzia care îi costă pe cei mai mulți accidentați. Suma comunicată de asigurător nu este un plafon stabilit de lege, ci propunerea unei părți care plătește — iar ea se negociază sau se contestă.
Semnătura dată pe o asemenea ofertă este, în schimb, definitivă: odată acceptată, diferența nu se mai poate cere. Verificarea dinainte de semnătură durează câteva zile și face, de regulă, cea mai mare diferență din întreg dosarul.
Vă spunem în 24 de ore cât valorează dosarul
Ne trimiteți oferta și actele medicale. Diferența se vede, de regulă, imediat.
Nu semnați nimic înainte de a ști
Odată acceptată oferta, diferența nu se mai poate cere nici în instanță.
Onorariu comunicat înainte de a începe
Vă spunem prețul la prima discuție, raportat la gravitatea vătămării și la probe.
Ce puteți obține
Repararea pagubei, daune morale și cheltuielile
Temeiul legal
Codul civil și legea asigurării obligatorii
Termenul de prescripție
3 ani de la data producerii accidentului
Ce este recomandat, juridic, să faceți acum
Nu semnați oferta până nu este verificată
Beneficiați de asistență juridică profesionistă la despăgubirile pentru accidente rutiere
Un dosar de accident rutier se joacă între oferta asigurătorului și ceea ce instanțele acordă efectiv pentru vătămări similare. Apelând la un cabinet de avocatură, diferența dintre cele două se vede înainte de semnătură, nu după.
Apelând la un avocat, de multe ori plătiți mai puțin
decât diferența dintre oferta asigurătorului și despăgubirea cuvenită
Onorariul pare semnificativ doar privit singur. Comparați-l, în schimb, cu o ofertă acceptată pripit, cu daunele morale la care s-a renunțat printr-o semnătură, sau cu un dosar prescris după trei ani.
La noi, prima discuție este fără obligații, iar onorariul îl comunicăm înainte de a începe. În acest fel știți de la bun început ce achitați și ce vi se oferă.
- Un avocat cu experiență preia dosarul dumneavoastră
- Primiți consiliere pe tot parcursul cercetării sau judecății
- Vă intocmește documentele necesare și se deplasează acolo unde este nevoie
- Sunteți îndrumat cu privire la ce anume și cu cine trebuie să discutați
- Vă reprezintă în față organelor de judecată
- Știti că puteți conta pe un profesionist
Onorariul aproximativ este de
1500 de lei
Serviciu complet, care include:
- Consultanță
- Redactare cerere
- Reprezentare în instanță
Puteți alege doar consultanță, pentru 300 de lei/ora
Cum se obțin despăgubirile după un accident rutier, pas cu pas
Deschidem dosarul de daună
Cererea se depune la asigurătorul vinovatului, cu actele constatării și cu documentele medicale emise în primele zile.
Evaluăm ce se poate cere
Prejudiciul material, cheltuielile de tratament, venitul pierdut și daunele morale pentru suferința suportată.
Negociem sau contestăm oferta
Dacă suma propusă nu acoperă prejudiciul, urmează plângerea la autoritatea de supraveghere, calea amiabilă sau acțiunea în instanță.
Punem hotărârea în executare
Hotărârea se execută împotriva asigurătorului, iar pentru ce depășește limitele poliței, împotriva vinovatului.
Al treilea pas este cel care decide suma, iar el nu mai este posibil după ce oferta a fost acceptată. Dacă preferați să nu purtați singur această corespondență, vă putem asigura asistență și reprezentare de la deschiderea dosarului până la încasarea despăgubirii.
Ce acoperă asigurarea obligatorie de răspundere civilă auto
Asigurarea obligatorie de răspundere civilă auto nu îl protejează pe vinovat, ci pe cei păgubiți de el. Întinderea acoperirii este stabilită de lege, iar ea este mai largă decât cred cei mai mulți dintre cei implicați într-un accident rutier.
- Vătămările corporale suferite de persoanele păgubite, inclusiv tratamentul și recuperarea;
- Daunele morale — suferința fizică și psihică, consecințele estetice, prejudiciul de agrement;
- Pagubele materiale aduse vehiculelor, bunurilor transportate și bunurilor din afara lor;
- Venitul pierdut pe durata incapacității, precum și cel viitor, dacă vătămarea este permanentă;
- Pasagerii din vehiculul vinovat — inclusiv membrii familiei conducătorului, cu o singură excepție;
- Cheltuielile de judecată și cele de constatare a prejudiciului, în condițiile legii.
Al cincilea punct surprinde aproape pe toată lumea. Pasagerii sunt persoane păgubite chiar dacă se aflau în vehiculul celui vinovat, iar calitatea de rudă nu îi exclude: soțul, copiii și părinții conducătorului au dreptul la despăgubire din asigurarea obligatorie a propriului vehicul. Excepția îl privește numai pe conducătorul vinovat însuși, care nu se poate despăgubi din propria poliță de asigurare.
Al șaselea punct merită reținut separat: dacă ajungeți în instanță și câștigați, cheltuielile se recuperează de la asigurător, inclusiv onorariul de avocat.
Cine poate cere despăgubiri după un accident rutier și cine nu
- Conducătorul vehiculului nevinovat și proprietarul acestuia, pentru pagubele suferite;
- Pasagerii oricărui vehicul implicat, inclusiv ai celui condus de cel vinovat;
- Pietonii și bicicliștii accidentați, chiar dacă traversau neregulamentar, cu reducere pentru culpa comună;
- Rudele apropiate, în caz de deces — în nume propriu, pentru prejudiciul de afecțiune;
- Persoanele aflate în întreținerea victimei, pentru contribuția pe care aceasta o presta efectiv;
- Nu se despăgubește conducătorul vinovat din propria poliță, nici pagubele produse propriului vehicul.
Calitatea de persoană păgubită nu depinde de locul ocupat în vehicul, ci de lipsa vinovăției. Iată cum arată, concret, lista celor îndreptățiți și a celor excluși:
Oferta asigurătorului: ce se întâmplă dacă o semnați
După deschiderea dosarului de daună, asigurătorul comunică o ofertă de despăgubire. Documentul pe care vi-l prezintă spre semnare nu este o simplă confirmare de primire: de regulă, el cuprinde o declarație de acceptare și de renunțare la orice pretenție viitoare. Verificați, înainte de semnătură:
- Dacă suma include daunele morale sau doar prejudiciul material și cheltuielile medicale;
- Cum a fost calculat venitul pierdut — pe venitul real sau pe un venit mediu estimat;
- Dacă s-a reținut o culpă comună și în ce procent, fiindcă suma se reduce proporțional;
- Dacă leziunile sunt consolidate — o ofertă acceptată înainte de vindecare nu acoperă ce urmează;
- Ce formulare de renunțare conține documentul, dincolo de cuantumul propus;
- Dacă s-au luat în calcul cheltuielile viitoare de recuperare, proteze sau intervenții programate.
Capcana care închide dosarul. Al patrulea rând este cel mai periculos. O ofertă acceptată la trei săptămâni de la accidentul rutier, când încă nu se știe dacă fractura se consolidează corect, stinge și pretențiile născute din operația care devine necesară peste șase luni. Legea nu vă obligă să acceptați nimic: puteți primi suma cu titlu de avans și continua discuția, dacă documentul este formulat corespunzător. Diferența dintre cele două variante stă în câteva rânduri de text.
Termenele pe care asigurătorul trebuie să le respecte
Procedura nu este lăsată la bunul plac al asigurătorului. Legea îi impune termene scurte, iar nerespectarea lor atrage penalități de întârziere calculate pe zi, în favoarea persoanei păgubite.
În esență, după primirea tuturor documentelor necesare, asigurătorul trebuie fie să formuleze o ofertă de despăgubire, fie să comunice motivat refuzul. A treia variantă — tăcerea — nu este o opțiune legală și nu vă blochează dosarul.
Ofertă sau refuz motivat
Asigurătorul nu poate rămâne pur și simplu în pasivitate
Penalități de întârziere
Se calculează pe zi și se adaugă la despăgubirea cuvenită
Două lucruri se desprind de aici. Primul: dacă asigurătorul nu răspunde, pasivitatea lui lucrează în favoarea dumneavoastră, fiindcă penalitățile curg. Al doilea: un refuz motivat este, paradoxal, mai util decât tăcerea, fiindcă vă arată exact ce contestă și ce probe trebuie completate.
Înainte de a trimite documentele, merită să știți care dintre ele sunt indispensabile și care nu — o consultanță juridică de o oră scurtează, aici, luni de corespondență. Un cabinet de avocatură trimite dosarul complet dintr-o singură dată, tocmai pentru a porni termenele.
Daunele morale după un accident rutier: cum se stabilesc
Este capătul de cerere cu cea mai mare variație între ceea ce oferă asigurătorii și ceea ce acordă instanțele. Temeiul este cel general al reparării prejudiciului, iar Codul civil îl enunță fără a stabili vreun tarif:
În caz de vătămare a integrității corporale sau a sănătății, poate fi acordată și o despăgubire pentru restrângerea posibilităților de viață familială și socială.
Absența unui tarif nu înseamnă arbitrariu. Instanțele se raportează la criterii verificabile, iar un dosar bine pregătit le dovedește pe fiecare în parte, cu acte și cu martori. Acestea sunt elementele care cântăresc:
- Gravitatea leziunilor și numărul zilelor de îngrijiri medicale stabilite prin certificat medico-legal;
- Numărul intervențiilor chirurgicale suportate și durata totală a spitalizării;
- Caracterul permanent al consecințelor — infirmitate, pierderea unui organ sau a unei funcții;
- Consecințele estetice — cicatrici vizibile, modificări ale fizionomiei, amputații;
- Vârsta persoanei păgubite și durata previzibilă a suferinței rămase;
- Restrângerea vieții familiale și sociale — activități, deprinderi și relații care nu se mai pot relua.
Al șaselea criteriu este menționat expres de lege și este, totodată, cel mai rar dovedit. El nu se demonstrează cu acte medicale, ci cu martori: cineva care arată ce făceați înainte și ce nu mai faceți acum. Criteriile și practica instanțelor sunt descrise pe larg la daune morale.
Când vinovatul nu are asigurare sau a fugit de la locul accidentului
Lipsa poliței de asigurare nu înseamnă lipsa despăgubirii. Pentru accidentele produse de vehicule neasigurate, legea a instituit un fond special de protecție a victimelor, administrat de asociația asigurătorilor, din care se plătesc despăgubirile cuvenite persoanelor păgubite. Procedura este asemănătoare celei obișnuite: se depune cererea, se prezintă documentele, se primește o ofertă sau un refuz motivat.
La fel se procedează atunci când vinovatul a fugit și nu a fost identificat. În acest caz este esențial ca evenimentul să fi fost reclamat organelor de poliție, fiindcă dosarul de cercetare este singura dovadă a împrejurărilor. Cine renunță la plângere „pentru a nu se complica” rămâne, de regulă, fără nicio sursă de reparație.
Când vinovatul este identificat, dar nu are asigurare, fondul plătește și se întoarce apoi împotriva lui. Dacă el a și părăsit locul accidentului, răspunderea lui devine și penală, iar consecințele sunt descrise la părăsirea locului accidentului rutier. Consumul de alcool la volan nu afectează dreptul dumneavoastră la despăgubire, însă îl privează pe vinovat de acoperirea propriei polițe — un aspect tratat la conducerea sub influența alcoolului.
Dacă asigurătorul vă reține o culpă comună
Este cea mai frecventă metodă de reducere a despăgubirii și, totodată, cea mai des acceptată fără verificare. Asigurătorul susține că și dumneavoastră ați contribuit la producerea accidentului rutier — că nu purtați centura, că traversați în afara marcajului, că nu aveați casca, că depășeați viteza legală — și reduce suma cu un procent stabilit unilateral.
Culpa comună există în drept și produce, într-adevăr, reducerea proporțională a despăgubirii. Dar procentul nu se stabilește de partea care plătește, iar el trebuie dovedit și legat de prejudiciu. Lipsa centurii, de pildă, poate explica o leziune a toracelui, însă nu explică o fractură a membrului inferior produsă prin impact lateral — iar reducerea nu poate privi decât partea de prejudiciu la care conduita dumneavoastră a contribuit efectiv.
De aici decurg două consecințe practice. Prima: procesul-verbal de contravenție întocmit pe numele dumneavoastră nu stabilește, singur, o culpă în producerea accidentului — iar contestarea lui în termen înlătură și acest argument, așa cum arătăm la amenzile rutiere și suspendarea permisului. A doua: o culpă comună reținută corect reduce suma, nu o desființează, deci dosarul merită continuat chiar și atunci când o parte din vină vă este atribuită.
Prejudiciile care se despăgubesc după un accident rutier
Reparația datorată după un accident rutier se compune din capete distincte, fiecare cu propriul mod de dovedire. Omise la deschiderea dosarului, unele nu mai pot fi adăugate ulterior — mai ales după acceptarea unei oferte.
- Prejudiciul material actual — reparația vehiculului, bunurile distruse, cheltuielile de tractare și depozitare;
- Cheltuielile medicale nedecontate — intervenții, implanturi, medicație, transport la tratament;
- Venitul pierdut pe durata incapacității, calculat pe veniturile reale, nu pe o medie estimată;
- Pierderea capacității de muncă, când vătămarea corporală împiedică reluarea aceleiași activități;
- Costul îngrijirii de către o altă persoană, pe perioada în care nu vă puteți purta singur de grijă;
- Daunele morale — suferința, consecințele estetice și restrângerea vieții familiale și sociale.
Al treilea punct este cel mai des subevaluat. Asigurătorii calculează frecvent pe salariul minim sau pe o medie pe economie, chiar și pentru persoane cu venituri mult mai mari — iar corectarea se face simplu, cu adeverințe și declarații fiscale.
Când accidentul s-a produs în timpul deplasării la sau de la locul de muncă, se adaugă o a doua sursă de reparație, independentă de cea de aici. Regimul ei este descris la despăgubirile pentru accidente de muncă.
Probele care susțin un dosar de despăgubiri după accident rutier
Un dosar de accident rutier se decide pe documentele din primele zile. Unele nu se mai pot obține ulterior, iar lipsa lor costă mai mult decât orice argument juridic. Acestea sunt cele care contează:
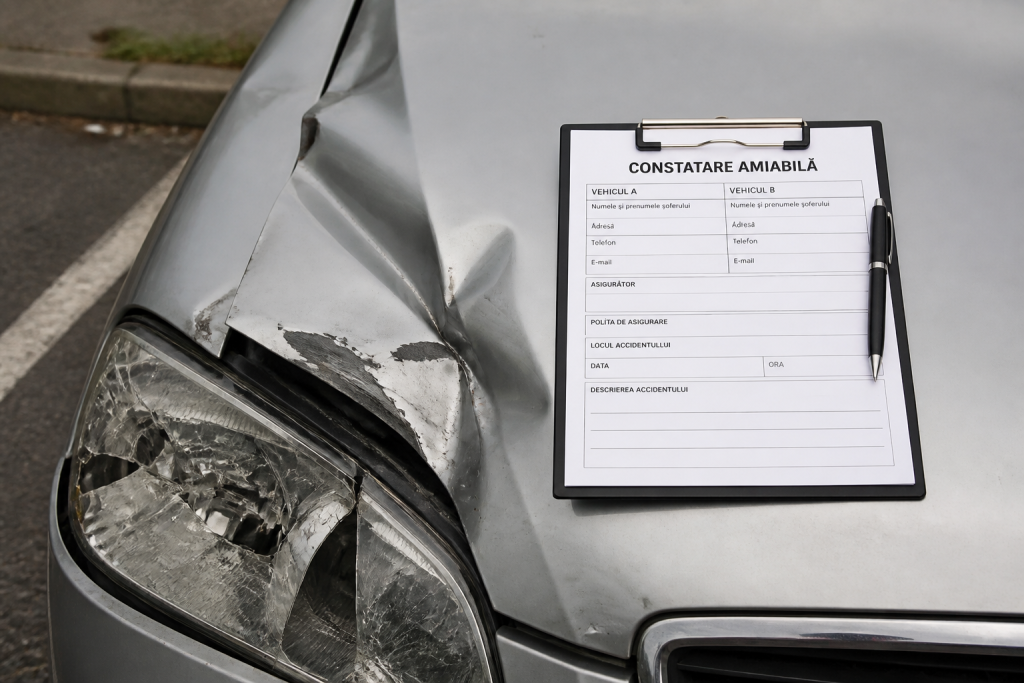
- Actele constatării — procesul-verbal al poliției sau formularul de constatare amiabilă, completat de ambii conducători;
- Dosarul de cercetare penală, când accidentul a produs vătămări corporale și s-a deschis o anchetă;
- Certificatul medico-legal cu numărul zilelor de îngrijiri medicale — actul-cheie pentru daunele morale;
- Documentele medicale — bilet de urgență, foi de observație, protocoale operatorii, concedii medicale;
- Dovada veniturilor — adeverințe, fluturași, declarații fiscale pentru perioada anterioară accidentului;
- Fotografiile de la locul faptei — poziția vehiculelor, urmele de frânare, semnalizarea, starea carosabilului.
Două observații din practică. Formularul de constatare amiabilă este util, dar numai când accidentul nu a produs vătămări corporale; dacă există răniți, constatarea amiabilă nu înlocuiește intervenția poliției, iar renunțarea la ea vă privează de principala probă. Iar ultimul rând se face în cinci minute, cu telefonul, și nu se mai poate reface niciodată: fotografiile de la locul faptei au răsturnat mai multe dosare decât toate expertizele împreună.
Calea amiabilă înainte de proces și autoritatea de supraveghere
Între oferta nesatisfăcătoare și acțiunea în instanță există două etape pe care puțini le folosesc, deși amândouă sunt gratuite pentru persoana păgubită.
Prima este petiția adresată autorității care supraveghează piața asigurărilor. Ea nu stabilește cuantumul despăgubirii, dar verifică dacă asigurătorul a respectat procedura și termenele — iar o constatare în acest sens schimbă complet tonul discuției. A doua este procedura de soluționare alternativă a litigiilor din domeniul financiar nebancar: un organism la care consumatorul se adresează fără taxe, iar asigurătorul este obligat să participe. Soluția se pronunță în termene mult mai scurte decât o judecată, iar dumneavoastră nu pierdeți dreptul de a merge mai departe în instanță dacă nu sunteți de acord cu ea.
Niciuna dintre aceste căi nu întrerupe, însă, termenul de prescripție de trei ani. De aceea ele se folosesc în paralel cu pregătirea acțiunii, nu în locul ei — iar calendarul îl ține cabinetul de avocatură din prima zi. Când hotărârea există deja și asigurătorul întârzie plata, discuția se mută la executarea silită și la poprire.
Ce facem pentru dumneavoastră într-un dosar de accident rutier
Un cabinet de avocatură începe de la două documente: oferta asigurătorului și certificatul medico-legal. Comparația dintre ele arată, de regulă în câteva minute, dacă suma propusă este rezonabilă sau nu.
- Verificăm oferta și formulările de renunțare din documentul pe care urmează să îl semnați;
- Deschidem sau completăm dosarul de daună, cu toate actele care susțin fiecare capăt de cerere;
- Recalculăm venitul pierdut pe veniturile dumneavoastră reale, nu pe o medie estimată;
- Contestăm culpa comună reținută fără dovadă sau fără legătură cu leziunile efective;
- Formulăm acțiunea împotriva asigurătorului și, pentru ce depășește limitele poliței, împotriva vinovatului;
- Urmărim încasarea, inclusiv penalitățile de întârziere datorate pentru depășirea termenelor.
Prima discuție cu un avocat al cabinetului de avocatură este fără obligații și se încheie cu un răspuns direct: dacă oferta merită acceptată sau nu. Când merită, vă spunem asta și nu deschidem un proces fără rost.
Când vinovatul nu are asigurare și nici bunuri urmăribile, discuția se mută pe terenul descris la răspunderea delictuală, unde se verifică dacă mai există cineva ținut să răspundă alături de el.
Întrebări frecvente despre despăgubirile pentru accidente rutiere
Am semnat oferta asigurătorului. Mai pot cere diferența?
De regulă nu, iar acesta este motivul pentru care verificarea se face înainte de semnătură. Documentul de acceptare cuprinde, aproape întotdeauna, o renunțare la orice pretenție viitoare. Există o singură cale: să dovediți că suma a fost acceptată prin eroare asupra întinderii prejudiciului — de pildă înainte de consolidarea leziunilor — iar aceasta este o cale dificilă.
Cât timp am la dispoziție să cer despăgubiri?
Trei ani de la data producerii accidentului rutier. Dacă prejudiciul se agravează ulterior — o nouă intervenție, o complicație, pierderea definitivă a unei funcții — termenul curge de la data la care acea consecință a devenit cunoscută. Nici petiția la autoritatea de supraveghere, nici procedura amiabilă nu întrerup acest termen.
Eram pasager în mașina celui vinovat. Primesc despăgubire?
Da. Pasagerii sunt persoane păgubite chiar dacă se aflau în vehiculul celui vinovat, iar calitatea de rudă nu vă exclude: soțul, copiii și părinții conducătorului au dreptul la despăgubire din asigurarea obligatorie a propriului vehicul. Singura excepție îl privește pe conducătorul vinovat însuși.
Asigurătorul spune că am și eu o parte de vină. Ce pot face?
Culpa comună reduce proporțional despăgubirea, dar procentul nu se stabilește de partea care plătește: el trebuie dovedit și legat de prejudiciu. Lipsa centurii poate explica o leziune a toracelui, nu o fractură produsă prin impact lateral. În plus, un proces-verbal de contravenție nu stabilește, singur, vinovăția în producerea accidentului.
Vinovatul nu avea asigurare. Rămân fără nimic?
Nu. Pentru accidentele rutiere produse de vehicule fără poliță de asigurare valabilă există un fond special de protecție a victimelor, din care se plătesc despăgubirile cuvenite. Procedura este asemănătoare: cerere, documente, ofertă sau refuz motivat. Fondul plătește, apoi se întoarce împotriva celui vinovat.
Asigurătorul nu îmi răspunde deloc. Ce se întâmplă?
Pasivitatea lucrează în favoarea dumneavoastră. După primirea documentelor, asigurătorul trebuie fie să formuleze o ofertă, fie să comunice un refuz motivat; tăcerea nu este o opțiune legală și atrage penalități de întârziere calculate pe zi, care se adaugă la despăgubire. Petiția la autoritatea de supraveghere accelerează, de regulă, răspunsul.
Cum se calculează venitul pierdut?
Pe veniturile dumneavoastră reale din perioada anterioară accidentului, dovedite cu adeverințe, fluturași și declarații fiscale. Este capătul cel mai des subevaluat: asigurătorii calculează frecvent pe salariul minim sau pe o medie pe economie, chiar și pentru persoane cu venituri mult mai mari, iar corectarea se face simplu, cu documente.
Ce poate cere familia în caz de deces?
Soțul, copiii și părinții pot cere, în nume propriu, prejudiciul de afecțiune pentru pierderea suferită — independent de orice sumă cuvenită succesiunii. Se adaugă cheltuielile de îngrijire medicală și de înmormântare, precum și despăgubirea pentru întreținerea pe care victima o presta efectiv celor aflați în grija sa.
Cât costă un dosar de despăgubiri pentru accident rutier și care este onorariul avocatului
Onorariul se stabilește la prima discuție, după ce vedem certificatul medico-legal și oferta asigurătorului: 1500 de lei. Motivul este simplu: diferența dintre un dosar cu pagube exclusiv materiale și unul cu vătămare corporală permanentă se vede în probatoriu, în durata judecății și în suma pusă în discuție.
- Negocierea cu asigurătorul este, de regulă, suficientă, iar ea nu presupune taxe de judecată;
- Petiția la autoritatea de supraveghere și procedura amiabilă sunt gratuite pentru dumneavoastră;
- Acțiunea în instanță se timbrează la valoare, însă taxa se recuperează de la asigurător dacă se admite;
- Expertiza tehnică auto sau medico-legală se plătește separat, ca onorariu al expertului;
- Apelul se tarifează separat, ca dosar propriu, dacă hotărârea primei instanțe este nefavorabilă;
- Cheltuielile de judecată — inclusiv onorariul de avocat — se cer de la asigurător la final.
Ce vă spunem la prima discuție. Prima discuție este gratuită și începe cu oferta asigurătorului, nu cu relatarea accidentului rutier. Dacă suma propusă este rezonabilă pentru vătămarea suferită, vă spunem asta direct și nu deschidem un proces fără rost. Dacă nu este, vă arătăm pe ce capete se poate obține mai mult și ce probe lipsesc. Un cabinet de avocatură nu are nimic de câștigat dintr-un dosar care se va pierde.
Trimiteți-ne oferta asigurătorului înainte de a o semna
Prima discuție este gratuită și vă spunem direct ce șanse aveți. Puteți suna, ne puteți scrie sau vă puteți programa online.