Vă certați pe bani sau pe bun? De asta depinde ce cereți.
Trei măsuri diferite se cer cu aceleași cuvinte, iar cea greșită se respinge fără discuție pe fond. Sechestrul asigurător indisponibilizează bunurile debitorului pentru o creanță în bani. Poprirea asigurătorie face același lucru cu sumele pe care terții i le datorează.
Sechestrul judiciar este altceva: se pune pe bunul asupra căruia se poartă chiar litigiul — când vă disputați proprietatea sau posesia lui, nu o sumă. Condițiile diferă, iar alegerea o face un avocat înaintea redactării cererii.
Vă spunem în 24 de ore ce măsură se potrivește
Ne spuneți ce cereți în proces. Dacă obiectul este o sumă sau un bun, soluțiile sunt diferite.
Calculăm cauțiunea înainte de a depune
Cuantumul depinde de forma creanței. La creanța nedovedită în scris este jumătate din valoarea cerută.
Onorariu comunicat înainte de a începe
Vă spunem prețul la prima discuție, raportat la valoarea creanței și la bunurile vizate.
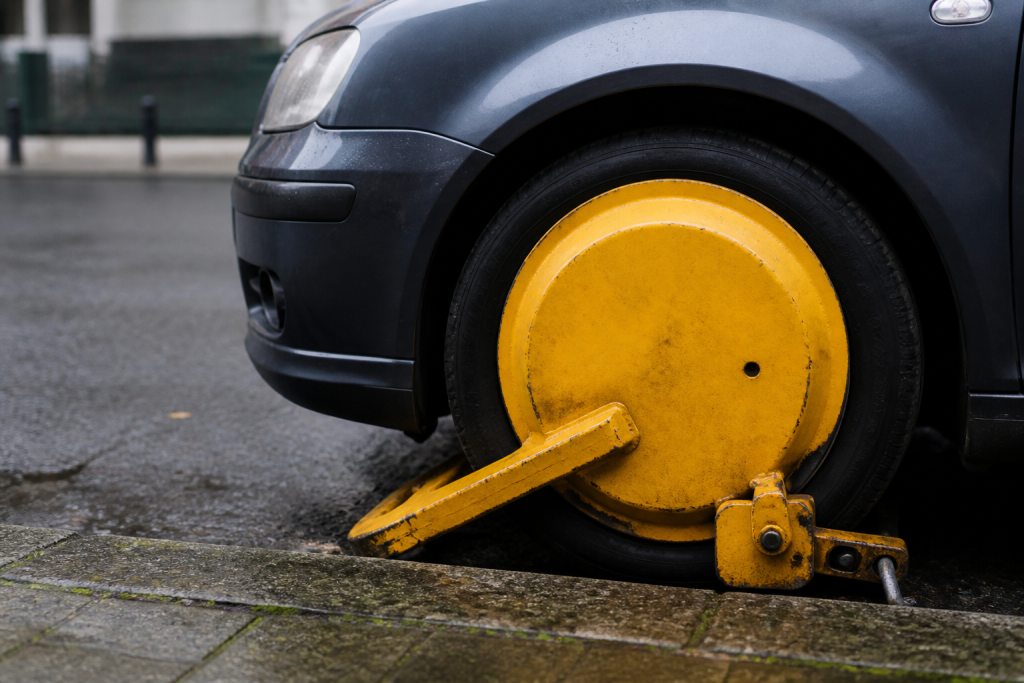
Ce puteți obține
Indisponibilizarea bunurilor până la finalul procesului
Temeiul legal
Codul de procedură civilă, titlul măsurilor asigurătorii
Cum se judecă
De urgență, în camera de consiliu, fără citarea părților
Ce este recomandat, juridic, să faceți acum
Stabiliți dacă litigiul privește o sumă sau un bun
Beneficiați de asistență juridică profesionistă la înființarea sau ridicarea unui sechestru
Aici alegerea măsurii decide totul: o cerere formulată pe temeiul greșit se respinge, iar bunurile pot dispărea în intervalul până la a doua încercare. Apelând la un cabinet de avocatură, încadrarea și cauțiunea se stabilesc înainte de depunere.
Apelând la un avocat, de multe ori plătiți mai puțin
decât o hotărâre câștigată împotriva unui debitor care nu mai are nimic
Onorariul pare semnificativ doar privit singur. Comparați-l, în schimb, cu un proces câștigat după doi ani, în care bunurile au fost înstrăinate între timp, iar titlul rămâne o hârtie fără acoperire.
La noi, prima discuție este fără obligații, iar onorariul îl comunicăm înainte de a începe. În acest fel știți de la bun început ce achitați și ce vi se oferă.
- Un avocat cu experiență preia dosarul dumneavoastră
- Primiți consiliere pe tot parcursul cercetării sau judecății
- Vă intocmește documentele necesare și se deplasează acolo unde este nevoie
- Sunteți îndrumat cu privire la ce anume și cu cine trebuie să discutați
- Vă reprezintă în față organelor de judecată
- Știti că puteți conta pe un profesionist
Onorariul aproximativ este de
1000 de lei
Serviciu complet, care include:
- Consultanță
- Redactare cerere
- Reprezentare în instanță
Puteți alege doar consultanță, pentru 300 de lei/ora
Cum se obține un sechestru asigurător, pas cu pas
Verificăm forma creanței
De ea depinde totul: o creanță constatată prin act scris și exigibilă deschide calea cea mai simplă, una nedovedită în scris impune o cauțiune de jumătate din valoarea cerută.
Introducem acțiunea de fond
Măsura nu se poate obține singură. Trebuie dovedit că procesul pentru creanță a fost pornit, iar dacă nu a fost, instanța acordă un termen scurt pentru introducerea lui.
Depunem cererea și cauțiunea
Cererea se judecă de urgență, în camera de consiliu, fără citarea părților. Cauțiunea se consemnează odată cu cererea, altfel aceasta se respinge ca inadmisibilă.
Executorul aduce la îndeplinire măsura
Imediat după încuviințare, fără somație. Bunurile mobile se inventariază și se indisponibilizează, iar la imobile măsura se notează în cartea funciară.
Între depunerea cererii și indisponibilizarea efectivă trec, de regulă, câteva zile — iar aceasta este singura fereastră în care bunurile mai pot fi prinse. Dacă preferați să nu alergați singur după termene, vă putem asigura asistență și reprezentare de la cererea de sechestru până la hotărârea definitivă în procesul de fond.
Ce bunuri pot fi puse sub sechestru asigurător
- Imobilele — terenuri, apartamente, spații comerciale; măsura se notează în cartea funciară și devine opozabilă oricui;
- Autovehiculele și utilajele — se inventariază, se evaluează și pot fi lăsate în custodia debitorului sau ridicate;
- Stocurile de marfă și materiile prime — aici se discută cel mai des proporționalitatea, fiindcă indisponibilizarea lor oprește activitatea;
- Părțile sociale și acțiunile — măsura se înscrie în registrul comerțului sau în registrul acționarilor;
- Conturile și sumele datorate de terți — acestea nu intră aici, ci în poprirea asigurătorie, descrisă la poprire;
- Bunurile grevate deja de o garanție reală — se pot bloca, dar creditorul garantat păstrează rangul său, potrivit regulilor de la ipoteca asupra bunurilor imobiliare.
Măsura privește bunurile din patrimoniul debitorului, mobile și imobile, iar legea nu impune o listă limitată. Limitele vin din altă parte: din caracterul neurmăribil al unor bunuri și din principiul proporționalității — nu se indisponibilizează un patrimoniu întreg pentru o creanță mică. Ce se blochează, în practică:
Sechestru asigurător, poprire asigurătorie sau sechestru judiciar
Aceasta este alegerea care decide admisibilitatea cererii, iar ea nu se face după cum sună mai bine. Criteriul este obiectul litigiului: dacă cereți bani sau dacă cereți un bun. Confundarea celor două duce la respingerea măsurii, iar între prima și a doua încercare bunurile pot dispărea. Este prima întrebare pe care o pune un cabinet de avocatură.
Sechestrul asigurător și poprirea asigurătorie servesc unei creanțe în bani și indisponibilizează bunuri sau sume ale debitorului. Sechestrul judiciar privește chiar bunul care formează obiectul procesului, atunci când litigiul se poartă asupra proprietății ori a posesiei lui.
Diferența are o consecință directă asupra condițiilor. La primele două, creditorul trebuie să dovedească o creanță și, de regulă, să depună o cauțiune. La cel judiciar nu există o creanță de dovedit, ci un drept disputat asupra bunului, iar instanța cântărește riscul ca bunul să fie deteriorat, înstrăinat sau pierdut în timpul procesului.
Iată cum se aleg, concret:
- Datorie neplătită, factură, împrumut — obligație în bani; se cere sechestru asigurător pe bunurile debitorului;
- Debitorul are de încasat de la terți — chirii, facturi, sume în cont; se cere poprire asigurătorie;
- Vă disputați proprietatea unui imobil — litigiul este despre bun; se cere sechestru judiciar asupra imobilului;
- Împărțirea bunurilor comune — tot bunul este în discuție, deci varianta judiciară; vedeți și procedura de la partajul judiciar;
- Aveți nevoie de o măsură urgentă, dar de altă natură — oprirea unei lucrări, permiterea accesului; atunci calea este ordonanța președințială;
- Aveți deja titlu executoriu — nu mai cereți măsuri asigurătorii, treceți direct la urmărire, potrivit regulilor de la executarea silită.
Ultima situație merită subliniată, fiindcă este cea mai frecventă greșeală a creditorilor: măsurile asigurătorii sunt făcute pentru cel care nu are încă titlu executoriu. Cine are deja o hotărâre definitivă sau un contract de credit executoriu nu are nevoie de această măsură — are nevoie de executor judecătoresc.
Condițiile pe care trebuie să le îndeplinească creditorul
Condițiile sunt cumulative și se verifică de instanță din acte, fără dezbateri. Lipsa uneia singure duce la respingerea cererii, iar respingerea se comunică debitorului — care află astfel că ați încercat să îi blocați bunurile și are tot timpul să le pună la adăpost. Din acest motiv un avocat verifică fiecare condiție înainte de depunere, iar într-un cabinet de avocat lista se parcurge în scris, punct cu punct.
- Obligația trebuie să fie în bani — pentru o obligație de a face sau de a predea un bun, calea este alta;
- Lipsa titlului executoriu — cine are deja titlu nu cere asemenea măsuri, ci pornește direct executarea silită;
- Dovada acțiunii de fond — trebuie să existe un proces pornit pentru creanță, ori instanța acordă un termen scurt pentru a-l introduce;
- Forma actului — constatată prin act scris și exigibilă, caz în care cuantumul se stabilește de instanță;
- Obligația nedovedită în scris — se admite, dar cu o cauțiune obligatorie de jumătate din valoarea reclamată;
- Datoria neajunsă la scadență — se admite numai în situații speciale: debitorul a micșorat garanțiile, nu le-a dat pe cele promise ori riscă să își risipească averea.
Ultima ipoteză este cea mai utilă în practică și cea mai rar invocată corect. Ea nu cere ca datoria să fie scadentă, ci ca debitorul să se comporte astfel încât recuperarea viitoare să fie pusă în pericol — vânzări succesive, transferuri către rude, dizolvări anunțate.
Dovada se face cu documente, nu cu impresii: extrase de carte funciară care arată înstrăinări recente, mențiuni din registrul comerțului, corespondență. O consultanță juridică de o oră arată de regulă dacă aveți destul pentru această variantă.
Cauțiunea: cât se depune și când se restituie
Cauțiunea este costul real al acestor măsuri, iar el surprinde cei mai mulți creditori. Nu este un onorariu și nu este o taxă: este o garanție depusă pentru eventualul prejudiciu pe care măsura l-ar produce debitorului, dacă procesul se va dovedi neîntemeiat.
- Act scris și datorie scadentă — cuantumul se stabilește de instanță, în raport cu valoarea cerută și cu bunurile vizate;
- Fără act scris — jumătate din valoarea reclamată, obligatoriu, depusă odată cu cererea;
- Datorie neajunsă la scadență — cuantumul se stabilește de instanță, pe lângă dovedirea situațiilor speciale prevăzute de lege;
- Consemnarea — se face la o unitate bancară, pe numele părții, la dispoziția instanței; recipisa se depune la dosar;
- Restituirea — se cere după soluționarea definitivă a procesului, dacă partea adversă nu a formulat cerere de despăgubiri;
- Pierderea sumei — nu este automată; ea servește la acoperirea prejudiciului stabilit de instanță, nu se confiscă.
Calculul care se face înainte, nu după. La o datorie de 100 000 de lei nedovedită în scris, cauțiunea este de 50 000 de lei, depuși imediat. Pentru mulți creditori aceasta este o sumă prohibitivă, iar aici se vede de ce forma creanței contează atât de mult: un simplu act scris — o factură acceptată, un e-mail de recunoaștere, un proces-verbal de recepție — mută cererea în prima categorie, unde cuantumul îl stabilește instanța și este, de regulă, mult mai mic.
Cererea se judecă fără citarea debitorului
Spre deosebire de aproape tot restul procedurii civile, această cerere nu se dezbate în contradictoriu. Se judecă de urgență, în camera de consiliu, fără ca debitorul să fie chemat și fără ca el să afle că s-a cerut ceva împotriva lui.
Logica este evidentă: dacă debitorul ar fi citat, ar avea câteva săptămâni în care să înstrăineze exact bunurile pe care măsura urmărește să le blocheze. De aceea instanța se pronunță numai pe actele depuse de creditor, iar încheierea este supusă numai apelului, într-un termen scurt socotit de la comunicare — pentru creditor, de la pronunțare; pentru debitor, de la data la care măsura i-a fost adusă la cunoștință.
Pentru debitor, consecința practică este aceeași ca la poprire, iar un cabinet de avocat este căutat și aici abia după ce lucrul s-a întâmplat: află că bunurile îi sunt indisponibilizate după ce lucrul s-a întâmplat, de regulă când vede mențiunea în cartea funciară sau când executorul vine să inventarieze. Nu înseamnă însă că nu are nimic de făcut. Are două căi deschise, cu termene diferite: apelul împotriva încheierii de încuviințare și cererea de ridicare a sechestrului, care se judecă de urgență și cu citarea părților. Despre actele întocmite de executor și despre modul în care se atacă am scris separat la contestația la executare.
Cum se ridică un sechestru asigurător
Debitorul nu este obligat să suporte indisponibilizarea până la finalul procesului. Legea îi dă o ieșire directă: dacă oferă o garanție îndestulătoare, instanța poate ridica măsura, pentru că scopul ei — asigurarea recuperării — este atins oricum.
Garanția poate fi o sumă consemnată, o scrisoare de garanție bancară sau o ipotecă pe un alt bun, acceptată de instanță. Avantajul este că bunul redevine liber, deci se poate vinde, ipoteca sau folosi în activitate, în timp ce creditorul rămâne acoperit.
Cum se obține
Prin oferirea unei garanții îndestulătoare, acceptată de instanță
Cum se judecă
De urgență, cu citarea părților, pe cale de cerere separată
Pe lângă această cale, ridicarea se poate obține și arătând că măsura a fost încuviințată fără îndeplinirea condițiilor legale — obligația nu era în bani, lipsea dovada acțiunii de fond, cauțiunea nu a fost consemnată — sau că este disproporționată față de valoarea creanței.
Al doilea argument este cel mai des câștigător la firme: o măsură pusă pe întregul stoc pentru o datorie de câteva mii de lei oprește activitatea fără niciun folos pentru creditor, iar instanțele reduc întinderea măsurii atunci când avocatul le arată, cu cifre, raportul dintre valoarea bunurilor și valoarea cerută.
Desființarea de drept a sechestrului asigurător
Măsura este accesorie procesului de fond, deci nu poate supraviețui acestuia. Dacă acțiunea pentru datorie se stinge fără ca dreptul creditorului să fie recunoscut, măsura se desființează de drept — adică prin efectul legii, nu printr-o nouă apreciere a instanței.
- Respingerea acțiunii de fond prin hotărâre definitivă — măsura cade, oricât de bine ar fi fost întemeiat la momentul încuviințării;
- Anularea cererii de chemare în judecată — de pildă pentru netimbrare sau pentru lipsa dovezii calității de reprezentant;
- Perimarea procesului de fond, lăsat fără acte de procedură din vina creditorului;
- Renunțarea la judecată sau la dreptul pretins, exprimată de creditor în fața instanței;
- Neintroducerea acțiunii în termenul acordat de instanță, atunci când încuviințarea a precedat procesul;
- Stingerea datoriei prin plată, compensare sau orice alt mod prevăzut de lege.
Atenție la un detaliu care produce multe neplăceri: desființarea operează prin lege, dar mențiunea din cartea funciară sau din registrul comerțului nu dispare singură. Ea se radiază la cerere, pe baza unei încheieri prin care instanța constată desființarea, iar până atunci imobilul rămâne de fapt nevandabil.
De aceea, imediat ce procesul se încheie favorabil, se formulează cererea de constatare a desființării și de radiere. Este un demers scurt, care se judecă fără citare, dar fără el bunul rămâne blocat în evidențe luni de zile — motiv pentru care un cabinet de avocatură îl formulează din oficiu, la închiderea dosarului.
Ce nu aveți dreptul să faceți cu bunul sechestrat
Măsura nu vă ia proprietatea și, de regulă, nici folosința: bunul rămâne al dumneavoastră și, în multe cazuri, în custodia dumneavoastră. Ce se pierde este dreptul de a dispune de el, iar încălcarea acestei interdicții are consecințe care depășesc procesul civil.
- Nu puteți înstrăina bunul — vânzarea, donația sau schimbul încheiate după notarea măsurii nu sunt opozabile creditorului;
- Nu puteți constitui garanții asupra lui — o ipotecă sau un gaj ulterior nu îi conferă creditorului garantat un rang util;
- Nu puteți distruge sau degrada bunul, nici consuma stocurile blocate;
- Nu puteți ascunde bunul sau refuza accesul executorului pentru verificarea lui;
- Puteți folosi bunul în mod obișnuit, dacă a fost lăsat în custodia dumneavoastră și folosirea nu îi scade valoarea;
- Puteți cere înlocuirea bunului cu o garanție echivalentă, pentru a-l elibera.
Riscul pe care puțini îl cunosc. Sustragerea de sub sechestru nu este doar o problemă civilă: fapta de a înstrăina, ascunde sau distruge un bun pus legal sub sechestru constituie infracțiune. Prin urmare, un debitor care „rezolvă” problema vânzând repede autoutilitara riscă un dosar penal pe lângă pierderea procesului civil. Dacă aveți nevoie să folosiți bunul altfel decât obișnuit, calea legală este cererea de ridicare sau de înlocuire, nu fapta.
Sechestrul judiciar: când litigiul este despre bun, nu despre bani
Această măsură se cere în cu totul alte situații și de aceea se confundă atât de des cu cea asigurătorie. Nu are nicio legătură cu o datorie în bani: se dispune asupra bunului care formează chiar obiectul procesului, atunci când există un litigiu privind proprietatea, posesia ori administrarea lui.
Exemplele tipice vin din dreptul familiei și din dreptul societar. Doi foști soți se judecă pentru apartamentul comun, iar unul dintre ei locuiește în el și începe lucrări care îi scad valoarea. Doi moștenitori se dispută o fermă, iar unul vinde animalele. Doi asociați se judecă pentru controlul unei societăți, iar unul înstrăinează utilajele. În toate aceste cazuri nu se pretinde o sumă, ci se cere ca bunul să fie păstrat în starea lui până la soluționarea procesului, uneori cu numirea unui administrator-sechestru.
Condițiile sunt, prin urmare, diferite: nu se dovedește o datorie, ci existența litigiului asupra bunului și necesitatea conservării lui. Instanța poate impune o garanție, dar nu este ținută de regulile de la varianta asigurătorie. Iar măsura poate fi cerută și de cel care deține bunul, pentru a se proteja de acuzații viitoare privind starea lui. Când disputa privește împărțirea bunurilor comune, discuția se poartă în cadrul descris la partajul judiciar, unde această măsură apare frecvent.
Întrebări frecvente despre sechestrul asigurător
Pot cere sechestru fără să am un proces pornit?
Nu, măsura este accesorie unui proces de fond. Trebuie să dovediți că ați introdus acțiunea pentru creanță; dacă nu ați făcut-o încă, instanța poate încuviința sechestrul acordându-vă un termen scurt pentru introducerea ei, iar neintroducerea în acel termen duce la desființarea măsurii. Cine are deja titlu executoriu nu cere o asemenea măsură, ci pornește direct executarea silită.
Cât este cauțiunea?
Depinde de forma creanței. Dacă este constatată prin act scris și exigibilă, cuantumul se stabilește de instanță în raport cu valoarea cerută. Dacă nu este dovedită în scris, legea impune o cauțiune de jumătate din valoarea reclamată, depusă odată cu cererea. La creanța neexigibilă cuantumul îl fixează tot instanța, pe lângă dovedirea situațiilor speciale prevăzute de lege.
De ce nu am fost chemat la judecarea cererii?
Pentru că legea prevede expres judecarea de urgență, în camera de consiliu, fără citarea părților. Dacă debitorul ar fi citat, ar avea timp să înstrăineze exact bunurile pe care măsura urmărește să le blocheze. Nu rămâneți însă fără remediu: aveți apelul împotriva încheierii de încuviințare și cererea de ridicare, care se judecă de urgență și cu citarea părților.
Pot vinde casa dacă are sechestru notat în cartea funciară?
Juridic, vânzarea nu este nulă, dar nu este opozabilă creditorului: acesta poate urmări bunul în mâinile cumpărătorului. În practică, niciun notar nu va perfecta actul și niciun cumpărător informat nu va plăti, pentru că mențiunea este publică. Calea corectă este cererea de ridicare a măsurii prin oferirea unei garanții îndestulătoare, nu vânzarea.
Sechestrul se ridică dacă plătesc datoria?
Da, prin stingerea datoriei măsura se desființează. Atenție însă la un detaliu practic: desființarea operează prin efectul legii, dar mențiunea din cartea funciară nu dispare singură. Se formulează o cerere prin care instanța constată desființarea, iar pe baza ei se radiază înscrierea. Până la radiere, imobilul rămâne de fapt nevandabil.
Mi-a fost sechestrat tot stocul pentru o datorie mică. Ce pot face?
Se cere ridicarea sau reducerea întinderii măsurii pe motiv de disproporție, arătând cu cifre raportul dintre valoarea bunurilor indisponibilizate și suma cerută. Este argumentul cel mai des câștigător la firme, pentru că o măsură care oprește activitatea nu aduce creditorului niciun folos suplimentar. Alternativ, se oferă o garanție echivalentă pentru eliberarea stocului.
Ce se întâmplă cu cauțiunea dacă pierd procesul?
Nu se confiscă automat. Ea servește la acoperirea prejudiciului pe care măsura l-a produs debitorului, dar numai dacă acesta formulează o cerere de despăgubiri și dovedește prejudiciul. Dacă nu o face, cauțiunea se restituie la cerere, după soluționarea definitivă a procesului. Dacă prejudiciul dovedit depășește suma consemnată, răspunderea nu se oprește la cuantumul ei.
Cât durează până se indisponibilizează efectiv bunurile?
Cererea se judecă de urgență, de regulă în câteva zile de la depunere, iar executorul judecătoresc aduce măsura la îndeplinire imediat după încuviințare, fără somație. La imobile indisponibilizarea devine opozabilă din momentul notării în cartea funciară. Practic, de la depunere la blocare pot trece mai puțin de două săptămâni, dacă dosarul este complet.
Ce facem pentru dumneavoastră într-un dosar de sechestru
Un cabinet de avocatură lucrează diferit după poziția în care vă aflați. Pentru creditor, scopul este ca măsura să fie încuviințată din prima cerere, fiindcă o respingere îl avertizează pe debitor. Pentru debitor, scopul pe care îl urmărește avocatul este eliberarea bunului esențial activității, nu desființarea măsurii cu orice preț.
- Încadrăm corect măsura — sechestru asigurător, poprire asigurătorie sau sechestru judiciar, după obiectul litigiului;
- Calculăm cauțiunea și căutăm actul scris care mută cererea în categoria cu cuantum stabilit de instanță;
- Construim dosarul de risc — înstrăinări recente, mențiuni din registre, corespondență — pentru datoria neajunsă la scadență;
- Redactăm cererea și o depunem împreună cu dovada acțiunii de fond și cu recipisa de consemnare;
- Formulăm apelul sau cererea de ridicare, când reprezentăm debitorul, inclusiv pe motiv de disproporție;
- Cerem constatarea desființării și radierea mențiunilor din cartea funciară, după încheierea procesului de fond.
Prima discuție cu un avocat al cabinetului este fără obligații și se încheie cu un răspuns în două propoziții: ce măsură se potrivește și cât costă cauțiunea. Dacă cifra nu justifică demersul, avocatul vă spune asta de la început.
Dacă obiectivul dumneavoastră este recuperarea creanței în ansamblu, iar sechestrul este doar un pas, demersul se construiește pe o strategie mai largă; despre ea am scris la recuperarea creanțelor și a datoriilor.
Cât costă un sechestru asigurător și care este onorariul avocatului
Pentru o cerere obișnuită de sechestru asigurător sau de ridicare a lui, onorariul pornește de la 1 000 de lei. Suma acoperă încadrarea măsurii, analiza formei actului, calculul cauțiunii, redactarea cererii cu documentele anexate și reprezentarea dumneavoastră până la pronunțarea încheierii.
Ce nu este inclus vă spunem de la început, pentru că aici cel mai mare cost nu este onorariul. Cauțiunea se consemnează de dumneavoastră, la bancă, pe numele propriu, și nu trece prin cabinet — iar la o datorie nedovedită în scris ea este de jumătate din valoarea reclamată, deci poate depăși de multe ori onorariul. Separat se tarifează apelul împotriva încheierii, cererea de ridicare formulată ulterior, cererea de constatare a desființării și de radiere, precum și procesul de fond, care este un dosar distinct.
Onorariul poate crește peste acest nivel în trei situații, iar le enumerăm ca să puteți aprecia singur unde se încadrează cazul dumneavoastră: când trebuie construit un dosar de risc pentru ipoteza datoriei neajunse la scadență, ceea ce presupune verificări în cartea funciară și în registrul comerțului; când măsura vizează bunuri de natură diferită — imobile, părți sociale, stocuri — fiecare cu formalități proprii de înscriere; și când reprezentăm debitorul într-un dosar cu mai multe măsuri suprapuse, de la creditori diferiți. În toate aceste cazuri, suma o stabilește cabinetul de avocatură după ce citește actele și o comunică înainte de a semna contractul de asistență. Nu există costuri care apar pe parcurs și nu există sume calculate la final.
Despăgubirile pentru un sechestru obținut nelegal
O măsură asigurătorie nu este gratuită pentru cel care o cere. Dacă procesul de fond se pierde, iar indisponibilizarea a produs un prejudiciu real debitorului, acesta îl poate recupera — iar cauțiunea este doar primul nivel al acestei răspunderi.
- Prejudiciul material — contracte pierdute, penalități plătite, activitate oprită pe durata indisponibilizării stocului;
- Costul finanțării — creditul care nu a mai putut fi obținut, fiindcă imobilul oferit în garanție avea sechestru notat;
- Prejudiciul de imagine — mențiunea publică din registre, dovedită prin împrejurări concrete, nu doar afirmată;
- Cheltuielile de judecată din acel dosar, suportate de cel care a pierdut;
- Răspunderea depășește suma consemnată — aceasta acoperă prejudiciul doar până la cuantumul ei, restul rămâne datorat;
- Termenul — cererea de despăgubiri se formulează după soluționarea definitivă a procesului de fond, în termenul general de prescripție.
Cum se dovedește, practic. Mecanismul urmează regulile de la răspunderea delictuală: faptă, vinovăție, prejudiciu, legătură de cauzalitate. Partea grea este a treia — un prejudiciu afirmat în bloc nu se acordă. Se dovedește cu documente datate: contractul pierdut cu motivarea refuzului, refuzul băncii cu referire la mențiunea din cartea funciară, situația vânzărilor înainte și după indisponibilizarea stocului. De aceea aceste dovezi se strâng în timpul indisponibilizării, nu după ridicarea ei.
Dacă bunurile pot dispărea, măsura se cere acum
Prima discuție este gratuită și vă spunem direct ce șanse aveți. Puteți suna, ne puteți scrie sau vă puteți programa online.